Trang chủ / Bài viết / Tài chính
Quản Lý Tài Chính Cá Nhân: Kinh Nghiệm Và Chiến Lược Hiệu Quả 2025
Đầu tư tài chính cá nhân: Kinh nghiệm và chiến lược

Đầu tư tài chính không chỉ đơn thuần là gửi tiết kiệm ngân hàng mà còn là việc sử dụng tiền một cách thông minh để gia tăng tài sản theo thời gian. Tuy nhiên, đầu tư cũng đi kèm với rủi ro nhất định, vì vậy việc trang bị kiến thức và xây dựng chiến lược đầu tư phù hợp là vô cùng quan trọng.
Lựa chọn kênh đầu tư phù hợp
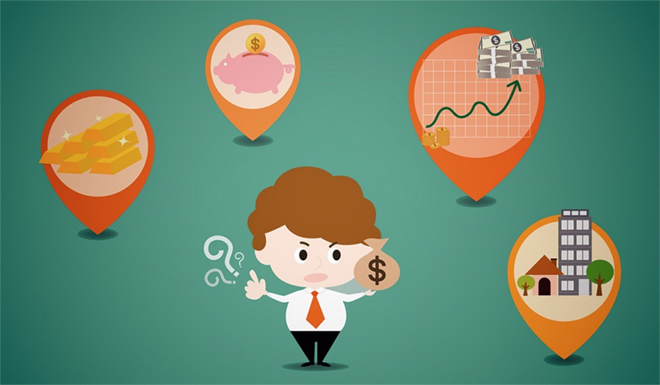
Có rất nhiều kênh đầu tư khác nhau, từ chứng khoán, bất động sản, trái phiếu đến vàng, quỹ đầu tư, tiền điện tử... Mỗi kênh có đặc điểm, mức độ rủi ro và tiềm năng sinh lời riêng. Việc lựa chọn kênh đầu tư phù hợp phụ thuộc vào nhiều yếu tố, bao gồm:
- Mục tiêu đầu tư: Bạn đầu tư để làm gì? Để mua nhà, cho con đi học, hay để nghỉ hưu sớm? Mục tiêu đầu tư sẽ quyết định thời gian đầu tư và mức độ rủi ro bạn có thể chấp nhận.
- Khả năng tài chính: Bạn có bao nhiêu tiền để đầu tư? Số tiền này có ảnh hưởng đến chi tiêu hàng ngày của bạn không? Đừng đầu tư quá nhiều tiền vào một kênh duy nhất, hãy phân bổ rủi ro.
- Mức độ chấp nhận rủi ro: Bạn sẵn sàng chấp nhận mất bao nhiêu tiền? Nếu bạn là người sợ rủi ro, hãy chọn các kênh đầu tư an toàn như gửi tiết kiệm hoặc mua trái phiếu. Nếu bạn là người thích mạo hiểm, bạn có thể thử đầu tư vào chứng khoán hoặc tiền điện tử.
- Kiến thức và kinh nghiệm: Bạn có bao nhiêu kiến thức và kinh nghiệm về đầu tư? Nếu bạn là người mới bắt đầu, hãy tìm hiểu kỹ về các kênh đầu tư trước khi quyết định đầu tư.
Ví dụ, nếu bạn muốn mua nhà trong vòng 5 năm tới, bạn có thể chọn đầu tư vào chứng chỉ quỹ đầu tư trái phiếu hoặc bất động sản có tiềm năng tăng giá. Ngược lại, nếu bạn muốn đầu tư cho mục tiêu dài hạn như nghỉ hưu, bạn có thể chọn đầu tư vào cổ phiếu hoặc quỹ đầu tư cổ phiếu.
Xác định khẩu vị rủi ro
Khẩu vị rủi ro là mức độ rủi ro mà bạn sẵn sàng chấp nhận khi đầu tư. Có ba loại khẩu vị rủi ro chính:
- Thận trọng: Ưu tiên bảo toàn vốn, chấp nhận lợi nhuận thấp. Thường chọn các kênh đầu tư an toàn như gửi tiết kiệm, mua trái phiếu.
- Cân bằng: Mong muốn lợi nhuận ổn định, chấp nhận mức rủi ro vừa phải. Thường chọn các kênh đầu tư đa dạng như quỹ đầu tư cân bằng, bất động sản.
- Mạo hiểm: Ưu tiên lợi nhuận cao, chấp nhận mức rủi ro cao. Thường chọn các kênh đầu tư có tiềm năng sinh lời lớn nhưng cũng rủi ro như cổ phiếu, tiền điện tử.
Việc xác định khẩu vị rủi ro giúp bạn lựa chọn các kênh đầu tư phù hợp và tránh đưa ra các quyết định đầu tư cảm tính. Hãy tự hỏi bản thân: "Tôi có thể ngủ ngon nếu giá trị khoản đầu tư của mình giảm 20% không?". Câu trả lời sẽ giúp bạn hiểu rõ hơn về mức độ chấp nhận rủi ro của mình.
Đa dạng hóa danh mục đầu tư
Đa dạng hóa danh mục đầu tư là chiến lược phân bổ vốn đầu tư vào nhiều loại tài sản khác nhau, nhằm giảm thiểu rủi ro. Câu ngạn ngữ "Không nên bỏ tất cả trứng vào một giỏ" rất đúng trong trường hợp này.
Bằng cách đa dạng hóa, bạn có thể giảm thiểu tác động tiêu cực của một khoản đầu tư thua lỗ đến toàn bộ danh mục. Ví dụ, nếu bạn chỉ đầu tư vào một cổ phiếu duy nhất và cổ phiếu đó giảm giá, bạn sẽ mất một khoản tiền lớn. Nhưng nếu bạn đầu tư vào nhiều cổ phiếu thuộc các ngành khác nhau, bất động sản, trái phiếu, và vàng, tác động của việc một cổ phiếu giảm giá sẽ không đáng kể.
Hãy nhớ rằng, đa dạng hóa không đảm bảo lợi nhuận, nhưng nó giúp bạn giảm thiểu rủi ro và tăng cơ hội đạt được mục tiêu đầu tư.
Tái cân bằng danh mục đầu tư định kỳ
Thị trường tài chính luôn biến động, do đó tỷ trọng của các tài sản trong danh mục đầu tư của bạn sẽ thay đổi theo thời gian. Ví dụ, nếu cổ phiếu tăng giá mạnh, tỷ trọng của cổ phiếu trong danh mục sẽ tăng lên, và tỷ trọng của các tài sản khác sẽ giảm xuống.
Việc tái cân bằng danh mục đầu tư định kỳ là việc điều chỉnh tỷ trọng của các tài sản trong danh mục trở lại mức ban đầu. Điều này giúp bạn duy trì mức độ rủi ro mong muốn và đảm bảo rằng danh mục đầu tư của bạn vẫn phù hợp với mục tiêu đầu tư. Bạn có thể tái cân bằng danh mục hàng quý, hàng năm, hoặc khi có sự thay đổi lớn trên thị trường tài chính.
Quản lý nợ trong tài chính cá nhân

Nợ có thể là công cụ hữu ích để đạt được các mục tiêu lớn như mua nhà, mua xe, hoặc đầu tư vào giáo dục. Tuy nhiên, nếu không được quản lý cẩn thận, nợ có thể trở thành gánh nặng tài chính, ảnh hưởng đến chất lượng cuộc sống và cản trở bạn đạt được các mục tiêu khác.
Phân loại các loại nợ
Có rất nhiều loại nợ khác nhau, nhưng có thể chia thành hai loại chính:
- Nợ tốt: Là các khoản nợ được sử dụng để mua tài sản có giá trị gia tăng hoặc tạo ra thu nhập trong tương lai, ví dụ như vay mua nhà, vay đầu tư kinh doanh, vay du học. Những khoản nợ này có thể giúp bạn tăng tài sản và cải thiện tình hình tài chính trong dài hạn.
- Nợ xấu: Là các khoản nợ được sử dụng để mua các tài sản tiêu sản hoặc chi tiêu cho các nhu cầu không thiết yếu, ví dụ như vay tiền mặt tiêu dùng, vay mua xe hơi đắt tiền, nợ thẻ tín dụng. Những khoản nợ này có thể khiến bạn mất khả năng thanh toán và ảnh hưởng tiêu cực đến điểm tín dụng.
Việc phân loại các loại nợ giúp bạn ưu tiên trả các khoản nợ xấu trước và tránh lạm dụng các khoản nợ này. Hãy tự hỏi bản thân: "Khoản nợ này có giúp tôi gia tăng tài sản hoặc tạo ra thu nhập trong tương lai không?".
Lập kế hoạch trả nợ hiệu quả
Lập kế hoạch trả nợ là bước quan trọng để thoát khỏi vòng xoáy nợ nần. Có hai phương pháp trả nợ phổ biến:
- Phương pháp "bông tuyết lăn": Trả khoản nợ nhỏ nhất trước, sau đó chuyển sang khoản nợ lớn hơn tiếp theo. Phương pháp này giúp bạn tạo động lực bằng cách đạt được những thành công nhỏ liên tiếp.
- Phương pháp "tuyết lở": Trả khoản nợ có lãi suất cao nhất trước, sau đó chuyển sang khoản nợ có lãi suất thấp hơn. Phương pháp này giúp bạn tiết kiệm tiền lãi trong dài hạn.
Chọn phương pháp phù hợp với tính cách và mục tiêu của bạn. Dù chọn phương pháp nào, điều quan trọng là phải tuân thủ kế hoạch và trả nợ đúng hạn. Hãy xem xét việc tăng thu nhập hoặc cắt giảm chi tiêu để có thêm tiền trả nợ.
Thương lượng với chủ nợ
Nếu bạn gặp khó khăn trong việc trả nợ, đừng ngần ngại liên hệ với chủ nợ để thương lượng. Bạn có thể yêu cầu giảm lãi suất, kéo dài thời gian trả nợ, hoặc tạm hoãn trả nợ.
Nhiều chủ nợ sẵn sàng thương lượng để giúp bạn trả nợ, vì họ không muốn bạn vỡ nợ. Hãy chuẩn bị kỹ lưỡng trước khi thương lượng, trình bày rõ tình hình tài chính của bạn và đưa ra đề xuất hợp lý.
Sử dụng thẻ tín dụng thông minh
Thẻ tín dụng có thể là công cụ hữu ích để quản lý chi tiêu và tích lũy điểm thưởng, nhưng nếu không được sử dụng cẩn thận, nó có thể dẫn đến nợ nần.
Để sử dụng thẻ tín dụng thông minh, bạn nên:
- Chỉ sử dụng thẻ tín dụng cho các khoản chi tiêu cần thiết: Tránh sử dụng thẻ tín dụng để mua các món đồ xa xỉ hoặc chi tiêu quá khả năng.
- Trả nợ đúng hạn: Trả nợ đầy đủ và đúng hạn để tránh bị tính lãi suất cao và ảnh hưởng đến điểm tín dụng.
- Theo dõi chi tiêu thẻ tín dụng: Kiểm tra sao kê thẻ tín dụng thường xuyên để phát hiện các giao dịch bất thường và kiểm soát chi tiêu.
- Hạn chế số lượng thẻ tín dụng: Chỉ nên có một hoặc hai thẻ tín dụng để dễ dàng quản lý và tránh chi tiêu quá mức.
Tầm quan trọng của quỹ khẩn cấp trong tài chính cá nhân
Quỹ khẩn cấp là khoản tiền được dành riêng để chi trả cho các chi phí phát sinh bất ngờ, ví dụ như mất việc làm, tai nạn, bệnh tật, hoặc sửa chữa nhà cửa. Quỹ khẩn cấp đóng vai trò quan trọng trong việc bảo vệ bạn khỏi những rủi ro tài chính và giúp bạn vượt qua những giai đoạn khó khăn.
Xác định số tiền cần thiết cho quỹ khẩn cấp
Số tiền cần thiết cho quỹ khẩn cấp phụ thuộc vào nhiều yếu tố, bao gồm:
- Chi phí sinh hoạt hàng tháng: Tính tổng chi phí sinh hoạt hàng tháng của bạn, bao gồm tiền nhà, tiền ăn, tiền điện nước, tiền đi lại, tiền bảo hiểm, v.v.
- Số lượng người phụ thuộc: Nếu bạn có người phụ thuộc, bạn cần có một quỹ khẩn cấp lớn hơn.
- Sự ổn định của công việc: Nếu bạn làm việc trong một ngành nghề không ổn định, bạn cần có một quỹ khẩn cấp lớn hơn.
- Khả năng tiếp cận các nguồn tài chính khác: Nếu bạn có các nguồn tài chính khác như bảo hiểm, người thân có thể giúp đỡ, bạn có thể có một quỹ khẩn cấp nhỏ hơn.
Một nguyên tắc chung là bạn nên có quỹ khẩn cấp đủ để trang trải từ 3 đến 6 tháng chi phí sinh hoạt. Ví dụ, nếu chi phí sinh hoạt hàng tháng của bạn là 10 triệu đồng, bạn nên có quỹ khẩn cấp từ 30 đến 60 triệu đồng.
Xây dựng quỹ khẩn cấp từng bước
Xây dựng quỹ khẩn cấp không phải là việc có thể thực hiện trong một sớm một chiều, mà là một quá trình cần thời gian và sự kiên nhẫn. Bạn có thể xây dựng quỹ khẩn cấp từng bước bằng cách:
- Đặt mục tiêu cụ thể: Đặt mục tiêu số tiền bạn muốn tiết kiệm mỗi tháng và thời gian bạn muốn đạt được mục tiêu.
- Tự động hóa việc tiết kiệm: Thiết lập chuyển khoản tự động từ tài khoản lương sang tài khoản tiết kiệm quỹ khẩn cấp.
- Cắt giảm chi tiêu không cần thiết: Tìm kiếm các khoản chi tiêu không cần thiết và cắt giảm để có thêm tiền tiết kiệm.
- Tận dụng các khoản tiền thưởng, tiền tăng lương: Thay vì chi tiêu cho các nhu cầu khác, hãy sử dụng các khoản tiền thưởng, tiền tăng lương để bổ sung vào quỹ khẩn cấp.
- Bán bớt các tài sản không sử dụng: Nếu bạn có các tài sản không sử dụng, hãy bán bớt để có thêm tiền mặt cho quỹ khẩn cấp.
Duy trì và bảo vệ quỹ khẩn cấp
Sau khi đã xây dựng được quỹ khẩn cấp, bạn cần duy trì và bảo vệ nó. Điều này có nghĩa là:
- Không sử dụng quỹ khẩn cấp cho các mục đích không khẩn cấp: Chỉ sử dụng quỹ khẩn cấp cho các chi phí phát sinh bất ngờ và thực sự cần thiết.
- Bổ sung lại quỹ khẩn cấp sau khi sử dụng: Nếu bạn phải sử dụng quỹ khẩn cấp, hãy cố gắng bổ sung lại càng sớm càng tốt.
- Giữ quỹ khẩn cấp ở một tài khoản riêng biệt: Điều này giúp bạn tránh cám dỗ sử dụng quỹ khẩn cấp cho các mục đích khác.
- Chọn một tài khoản tiết kiệm có lãi suất tốt: Lựa chọn một tài khoản tiết kiệm có lãi suất tốt để quỹ khẩn cấp của bạn không bị mất giá do lạm phát.
Hãy coi quỹ khẩn cấp như một "phao cứu sinh" tài chính, luôn sẵn sàng giúp bạn vượt qua những cơn sóng gió bất ngờ trong cuộc sống.
Nơi cất giữ quỹ khẩn cấp
Nên cất giữ quỹ khẩn cấp ở những nơi an toàn, dễ dàng tiếp cận và có tính thanh khoản cao. Một số lựa chọn phổ biến bao gồm:
- Tài khoản tiết kiệm ngân hàng: Đây là lựa chọn phổ biến nhất vì tính an toàn và dễ dàng tiếp cận. Hãy chọn một tài khoản tiết kiệm có lãi suất tốt và không có phí duy trì.
- Tài khoản thanh toán có lãi suất: Một số ngân hàng cung cấp tài khoản thanh toán có lãi suất, giúp bạn vừa có thể sử dụng tiền mặt hàng ngày, vừa kiếm được một chút lãi.
- Quỹ thị trường tiền tệ: Đây là một loại quỹ đầu tư ngắn hạn, có tính thanh khoản cao và rủi ro thấp. Tuy nhiên, lãi suất của quỹ thị trường tiền tệ thường không cao bằng lãi suất của tài khoản tiết kiệm.
Hãy cân nhắc ưu và nhược điểm của từng lựa chọn để chọn nơi cất giữ quỹ khẩn cấp phù hợp nhất với nhu cầu của bạn.
Công cụ và ứng dụng hỗ trợ quản lý tài chính cá nhân

Ngày nay, có rất nhiều công cụ và ứng dụng hỗ trợ quản lý tài chính cá nhân, giúp bạn theo dõi chi tiêu, lập ngân sách, lên kế hoạch trả nợ, và đầu tư hiệu quả hơn.
Ứng dụng theo dõi chi tiêu
Các ứng dụng theo dõi chi tiêu giúp bạn ghi lại và phân loại các khoản chi tiêu hàng ngày, từ đó giúp bạn nhận biết được những khoản chi tiêu lãng phí và có kế hoạch cắt giảm.
Một số ứng dụng theo dõi chi tiêu phổ biến bao gồm:
- FATS AI: Ứng dụng này có giao diện thân thiện, dễ sử dụng, và có nhiều tính năng hữu ích như lập ngân sách, theo dõi nợ, quản lý tài sản.
- Mint: Ứng dụng này tự động kết nối với tài khoản ngân hàng và thẻ tín dụng của bạn, giúp bạn theo dõi chi tiêu một cách dễ dàng.
- YNAB (You Need A Budget): Ứng dụng này tập trung vào việc lập ngân sách và giúp bạn kiểm soát chi tiêu một cách chặt chẽ.
Ứng dụng lập ngân sách
Các ứng dụng lập ngân sách giúp bạn tạo ra một kế hoạch chi tiêu chi tiết, dựa trên thu nhập và các mục tiêu tài chính của bạn.
Một số ứng dụng lập ngân sách phổ biến bao gồm:
- PocketGuard: Ứng dụng này giúp bạn xác định số tiền bạn có thể chi tiêu mỗi ngày, sau khi đã trừ đi các khoản chi cố định và mục tiêu tiết kiệm.
- Goodbudget: Ứng dụng này sử dụng phương pháp phong bì (envelope method) để giúp bạn phân bổ tiền cho các khoản chi tiêu khác nhau.
Ứng dụng đầu tư
Các ứng dụng đầu tư giúp bạn dễ dàng tiếp cận thị trường chứng khoán và các kênh đầu tư khác, ngay cả khi bạn không có nhiều kinh nghiệm.
Một số ứng dụng đầu tư phổ biến bao gồm:
- Finhay: Ứng dụng này giúp bạn đầu tư vào các quỹ mở với số vốn nhỏ.
- Tikop: Ứng dụng này cung cấp các sản phẩm đầu tư tích lũy và bảo hiểm.
Bảng tính Excel
Ngoài các ứng dụng, bạn cũng có thể sử dụng bảng tính Excel để quản lý tài chính cá nhân. Bạn có thể tạo các bảng tính để theo dõi chi tiêu, lập ngân sách, lên kế hoạch trả nợ, và theo dõi hiệu quả đầu tư.
Ưu điểm của việc sử dụng bảng tính Excel là bạn có thể tùy chỉnh bảng tính theo nhu cầu của mình và không cần phải trả phí sử dụng.
Ví dụ về bảng tính quản lý tài chính cá nhân:
Khoản mục Tháng 1 Tháng 2 Tháng 3 Ghi chú Thu nhập Lương 15,000,000 15,000,000 15,000,000 Thu nhập khác 2,000,000 1,500,000 2,500,000 Tổng thu nhập 17,000,000 16,500,000 17,500,000 Chi tiêu Tiền nhà 4,000,000 4,000,000 4,000,000 Tiền ăn 3,000,000 3,200,000 2,800,000 Tiền điện nước 500,000 600,000 450,000 Tiền đi lại 500,000 550,000 480,000 Tiền giải trí 1,000,000 800,000 1,200,000 Chi tiêu khác 1,500,000 1,200,000 1,000,000 Tổng chi tiêu 10,500,000 10,350,000 9,930,000 Tiết kiệm Quỹ khẩn cấp 2,000,000 2,000,000 2,000,000 Đầu tư 3,000,000 3,000,000 3,000,000 Tiết kiệm khác 1,500,000 1,150,000 2,570,000 Tổng tiết kiệm 6,500,000 6,150,000 7,570,000 Thu nhập ròng 0 0 0 (Tổng thu nhập - Tổng chi tiêu - Tổng tiết kiệm) Cách theo dõi và đánh giá tình hình tài chính cá nhân
Theo dõi và đánh giá tình hình tài chính cá nhân là quá trình quan trọng để đảm bảo rằng bạn đang đi đúng hướng và đạt được các mục tiêu tài chính của mình.
Lập bảng cân đối tài sản
Bảng cân đối tài sản là một bức tranh toàn cảnh về tình hình tài chính của bạn tại một thời điểm cụ thể. Nó cho biết bạn có những tài sản gì và nợ những khoản nợ nào.
Để lập bảng cân đối tài sản, bạn cần liệt kê tất cả các tài sản và nợ của mình.
- Tài sản: Bao gồm tiền mặt, tài khoản ngân hàng, chứng khoán, bất động sản, ô tô, và các tài sản có giá trị khác.
- Nợ: Bao gồm các khoản vay ngân hàng, nợ thẻ tín dụng, nợ mua nhà, và các khoản nợ khác.
Sau khi đã liệt kê tất cả các tài sản và nợ, bạn tính tổng giá trị của tài sản và tổng giá trị của nợ. Giá trị tài sản ròng (net worth) của bạn là hiệu số giữa tổng giá trị tài sản và tổng giá trị nợ. Giá trị tài sản ròng dương cho thấy bạn có nhiều tài sản hơn nợ, và ngược lại.
Phân tích dòng tiền
Phân tích dòng tiền là quá trình theo dõi và phân tích các khoản thu nhập và chi tiêu của bạn trong một khoảng thời gian nhất định. Nó giúp bạn hiểu rõ hơn về cách bạn sử dụng tiền và xác định những khoản chi tiêu không cần thiết.
Để phân tích dòng tiền, bạn cần ghi lại tất cả các khoản thu nhập và chi tiêu của mình trong một khoảng thời gian nhất định, ví dụ như một tháng. Sau đó, bạn phân loại các khoản thu nhập và chi tiêu theo các danh mục khác nhau, ví dụ như thu nhập từ lương, thu nhập từ đầu tư, chi tiêu cho nhà ở, chi tiêu cho ăn uống, chi tiêu cho đi lại, v.v.
Cuối cùng, bạn tính tổng thu nhập và tổng chi tiêu. Nếu tổng thu nhập lớn hơn tổng chi tiêu, bạn có dòng tiền dương, và ngược lại.
Đánh giá các chỉ số tài chính
Có một số chỉ số tài chính quan trọng mà bạn nên theo dõi để đánh giá tình hình tài chính cá nhân.
- Tỷ lệ tiết kiệm: Tỷ lệ tiết kiệm là tỷ lệ phần trăm thu nhập bạn tiết kiệm được mỗi tháng. Tỷ lệ tiết kiệm cao cho thấy bạn đang quản lý tài chính tốt và có khả năng đạt được các mục tiêu tài chính.
- Tỷ lệ nợ trên thu nhập: Tỷ lệ nợ trên thu nhập là tỷ lệ phần trăm thu nhập bạn dùng để trả nợ mỗi tháng. Tỷ lệ nợ trên thu nhập thấp cho thấy bạn có khả năng trả nợ tốt và không bị áp lực tài chính.
- Tỷ lệ dự trữ khẩn cấp: Tỷ lệ dự trữ khẩn cấp là số tháng chi phí sinh hoạt bạn có thể trang trải bằng quỹ khẩn cấp của mình. Tỷ lệ dự trữ khẩn cấp cao cho thấy bạn đã chuẩn bị tốt cho các tình huống khẩn cấp.
Điều chỉnh kế hoạch tài chính khi cần thiết
Tình hình tài chính của bạn có thể thay đổi theo thời gian, do đó bạn cần điều chỉnh kế hoạch tài chính khi cần thiết. Ví dụ, nếu bạn mất việc làm, bạn cần cắt giảm chi tiêu và sử dụng quỹ khẩn cấp để trang trải chi phí sinh hoạt. Nếu bạn được tăng lương, bạn có thể tăng tỷ lệ tiết kiệm và đầu tư.
Hãy đánh giá lại tình hình tài chính của bạn định kỳ, ví dụ như hàng năm, và điều chỉnh kế hoạch tài chính để đảm bảo rằng bạn vẫn đang đi đúng hướng và đạt được các mục tiêu tài chính của mình.
Video
Kết luận

Quản lý tài chính cá nhân hiệu quả đòi hỏi sự kết hợp của kiến thức, kỹ năng và kỷ luật. Từ việc thông minh lựa chọn kênh đầu tư, quản lý nợ một cách khôn ngoan, xây dựng quỹ khẩn cấp vững chắc, đến việc sử dụng công cụ hỗ trợ và theo dõi đánh giá tình hình tài chính thường xuyên, mỗi bước đều quan trọng để xây dựng nền tảng tài chính vững mạnh và đạt được tự do tài chính trong tương lai. Bằng cách áp dụng những kinh nghiệm và chiến lược được chia sẻ trong bài viết này, bạn có thể kiểm soát tài chính của mình, đạt được mục tiêu tài chính và sống một cuộc sống sung túc và an tâm hơn.
FATS – Financial Analysis Technology Service là nền tảng AI tài chính cá nhân giúp bạn tiết kiệm, quản lý thu chi, khuyến nghị đầu tư.
Tài chính, Tiết kiệm, Đầu tư, FATS – Financial Analysis Technology Service


